


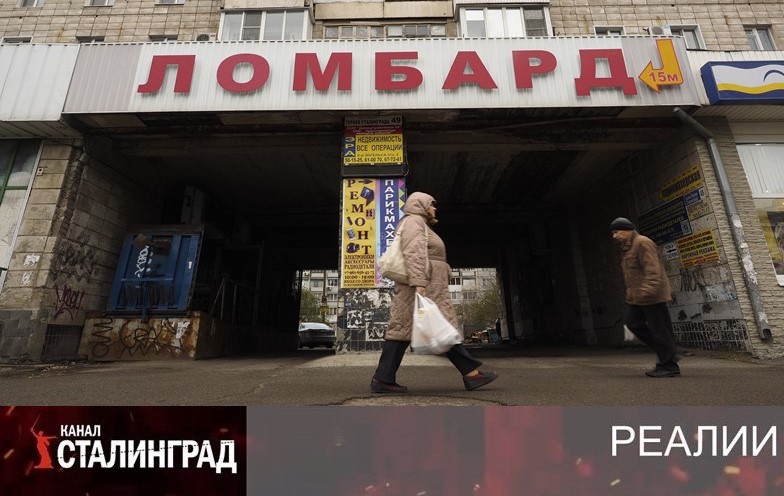
Как-то слишком часто путинскую РФ стали сравнивать с поздним СССР. Но важно уточнять: это сравнение намек на скорый конец той неэффективной и негибкой системы власти, экономики и социалки, которая не менялась уже почти тридцать лет. Когда сравнение РФ с поздним СССР, нужно иметь в виду только это – близкий конец. В остальном путинская РФ крайне далека от позднего СССР по всем параметрам, поскольку Советский Союз был могущественной военной, промышленной, сельскохозяйственной и наукоемкой сверхдержавой. Даже то маленькое сходство, о котором пойдет речь ниже, все равно не в пользу РФ. Речь о ломбардах и россиянах, россиянах и ломбардах. Как и в позднем СССР они снова стали очень нужны друг другу.
Начнем с актуальной новости на эту тему.
В октябре опубликована статистика, которая свидетельствует, что ломбарды в РФ превратились в кассу срочной помощи для людей, которым всё труднее получить обычный кредит. 68% опрошенных назвали такой выбор вместо банка. Среди участников опроса преобладали работающие жители крупных городов 18–56 лет. Лишь 19% обращались в ломбарды за последние три года. Это пока готовность, а не состоявшийся заём. Но перемена очевидна: расстаться на время с домашней ценностью многим психологически проще, чем проходить банковскую проверку. Причины у этой готовности вполне земные. Среди тех, кто обращается сегодня в ломбард 43% нуждаются в деньгах срочно, 36% не хотят собирать документы ради небольшой суммы, ещё 21% предпочли бы обойтись без записи о новом долге в кредитной истории. Нуждающемуся клиенту остаётся предъявить вещь, стоимость которой заменит банку справки о доходах. При этом заёмщик отдаёт ломбарду обеспечение, с которым ему будет больно расставаться. Национальное бюро кредитных историй зафиксировало в сентябре 2026 года отказы по 79,2% заявок на потребительские кредиты наличными. Речь идёт о заявках, среди которых возможны повторные обращения одного человека. Банки всё жёстче отбирают тех, кто способен вернуть деньги из будущего дохода. В отличие от банков ломбарды исходят из того, что должник уже владеет имуществом, которое можно продать.
Риск неплатежа превращается для него в риск потерять свою вещь.
А теперь давайте сравним с ломбардами времен СССР. Чем они были для нас? Только не способом занять деньги! Для тех, чьи доходы были средними, то есть умеренными – это был срочный перехват до получки. Невозврат и невыкуп были невозможны: все граждане СССР работали и получали стабильный доход, с которым было легко планировать срочные микрозаймы. Но эта категория людей в СССР составляла абсолютное меньшинство. Дальше идут те, чья мотивация в контурах похожа на тех, кто сегодня старается не светиться в банке. Сходство только самое общее: советские банки не кредитовали граждан. В позднем СССР ломбард играл уникальную и гораздо более сложную роль, чем просто место получения быстрых денег. Они стали важнейшим элементом свободной экономики с массой преимуществ: касса взаимопомощи, замена кредитам, сезонное хранение статусных вещей, простота и анонимность, безопасное хранилище, аналог банковского сейфа, символическая плата, оценка и легализация дефицита, экспертиза, рыночный оборот, ломбардные распродажи. Так, что советский ломбард был не символом бедности, а гибким инструментом, помогавшим гражданам маневрировать в условиях жесткой плановой экономики и дефицита.
И вот, чем советское отличается от того, куда за займом ходят россияне.
Главное отличие в форме собственности и целях работы. В СССР это были строго государственные учреждения социальной взаимопомощи. В РФ - это частный, коммерческий бизнес в котором нет места ни социализму, ни взаимопомощи. Ломбарды паразитируют на жертвах экономических экспериментов путинизма и ростовщической экономики его эффективных менеджеров. Даже ипотека для семей с детьми заточена под интересы ростовщиков, а не под интересы деторождения. Промышленность? Тотальное удовлетворение потребностей ростовщика. Где промышленнику взять обороты средства? Только у поставщика под процент. Торговля? Вы идёте в сетевой магазин, покупаете сыр и масло, а в цене этих товаров уже заложен процент ростовщика. Сетевики закредитованы максимально. И, конечно, ломбарды. Их цель - получение прибыли за счет процентов по займам. Спрос давно вышел за рамки разовых чрезвычайных случаев. По отчётности Банка России, в 2025 году ломбарды заключили почти 19 млн. договоров, на 13% больше, чем в 2024. 70% заемщиков, согласно опросу самих ломбардов, брали деньги неоднократно во втором полугодии. Это уже жизнь в рассрочку с залогом: человек успевает выкупить украшение, но спустя недели ему снова нужны деньги. Ломбард в семейном бюджете постоянная строка расходов.
И это не советский ситуативный «перехват» до получки!
Это хроническая недостача, нехватка доходов, человек или семьи ниже уровня бедности. Краткий заём в эпоху Путина еще не единственный, но уже привычный способ дотянуть до какого-нибудь следующего дохода. Но скорость обходится дорого уже на входе. Из участников опроса 37% опасаются не выкупить вещь, 28% отвергают цену займа, ещё 25% не доверяют оценке. Есть и ловушка с кредитной историей. ЦБ разъясняет: ломбард вправе сообщать сведения в бюро кредитных историй, хотя обычно делать это не обязан. Поэтому обещание полной невидимости залогового долга не универсально. После просрочки закон даёт один месяц, в течение которого вещь ещё нельзя продавать. Затем ломбард вправе продать ее. В 2025 году 15% погашений обеспечила продажа залога — за этими случаями стоят реальные утраты имущества. Но есть и «хорошие» новости: Росстат в октябре сообщил о снижении официальной бедности во II квартале 2026 года до 7,0% с 7,4% годом ранее. Средние доходы могут расти, пока отдельной семье не хватает наличных на ближайшие расходы. Ломбард измеряет такую бедность собственной бухгалтерией: частотой повторного залога и ценой срочно занятых денег. Этот обмен обнажает финансовое истощение куда безжалостнее опроса о готовности заложить имущество. Хороший вопрос: чем это может кончиться? Вот именно в нем и заложено единственное сходство путинской РФ с поздним СССР – скорая близость конца. Занавес.

Комментарии 0
Оставить комментарий